In Zeiten einer zunehmenden Flexibilisierung des Arbeitsmarkts gewinnen sogenannte “Atypische Beschäftigungsverhältnisse” an Bedeutung. Anstatt eines unbefristeten sozialversicherungspflichtigen Vollzeitarbeitsverhältnisses werden neben befristeten, Teilzeit- und Leiharbeitsverhältnissen zunehmend freie Mitarbeitsverhältnisse attraktiver. Bei falscher Ausgestaltung durch die Beteiligten droht jedoch die Einstufung als sogenannte „Scheinselbstständigkeit“ mit weitreichenden Folgen. Bei mangelhafter Gestaltung geraten sogar steuerliche Berater mitunter in die Haftung.
Ein freier Mitarbeitender ist selbstständig tätig, d. h. er muss sich eigenständig organisieren, unterliegt keinerlei Weisungen und ist für die Abführung seiner Steuer- und Sozialversicherungsbeiträge selbst verantwortlich. In der Praxis wird ein freier Mitarbeitender jedoch häufig so in den Betriebsablauf integriert, dass er von der Sozialversicherung als abhängig Beschäftigter mit den Folgen der Sozialversicherungspflicht eingestuft wird. Es drohen erhebliche Nachzahlungen zur Sozialversicherung und im schlimmsten Fall sogar strafrechtliche Konsequenzen.
In diesem Lernvideo erfahren Sie, wie freie Mitarbeit rechtssicher gestaltet werden kann, worauf bei der vertraglichen Ausgestaltung zu achten ist und wie sich typische Risiken vermeiden lassen.
Wichtiger Hinweis für die Nutzer der Online-Seminarreihe DATEV Lohn:
Dieses Thema war Bestandteil der Online-Seminarreihe Lohn mit DATEV LODAS und DATEV Lohn und Gehalt im Juni 2025.
Kriterien zur Ausgestaltung eines freien Mitarbeitsverhältnisses zur Vermeidung von Scheinselbstständigkeit
-
Lernvideo
0% 0 / 20-
Begrüßung
0% -
1. Einleitung
0% -
 OSR_2506_Kap_02_00 VMS
2. Grundlagen
0% -
 OSR_2506_Kap_02_01 VMS
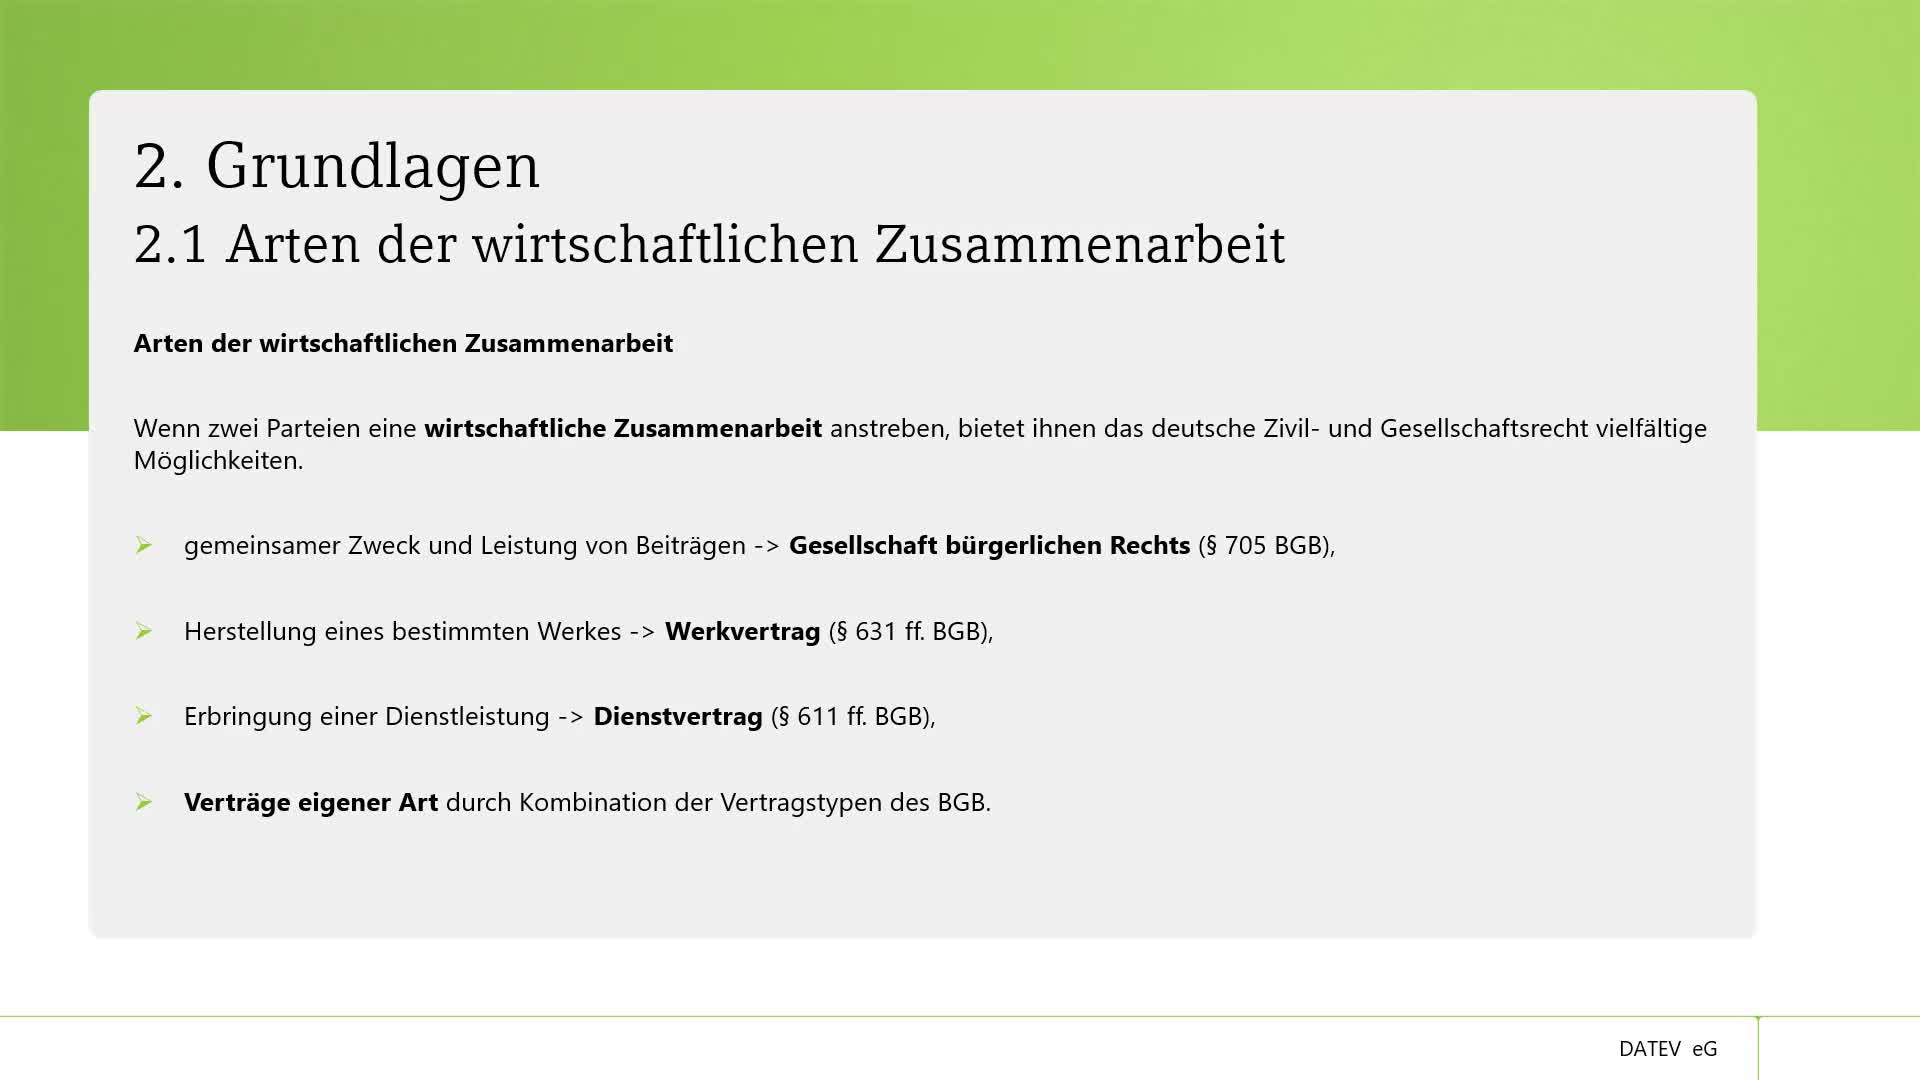
2.1 Arten der wirtschaftlichen Zusammenarbeit
0% -
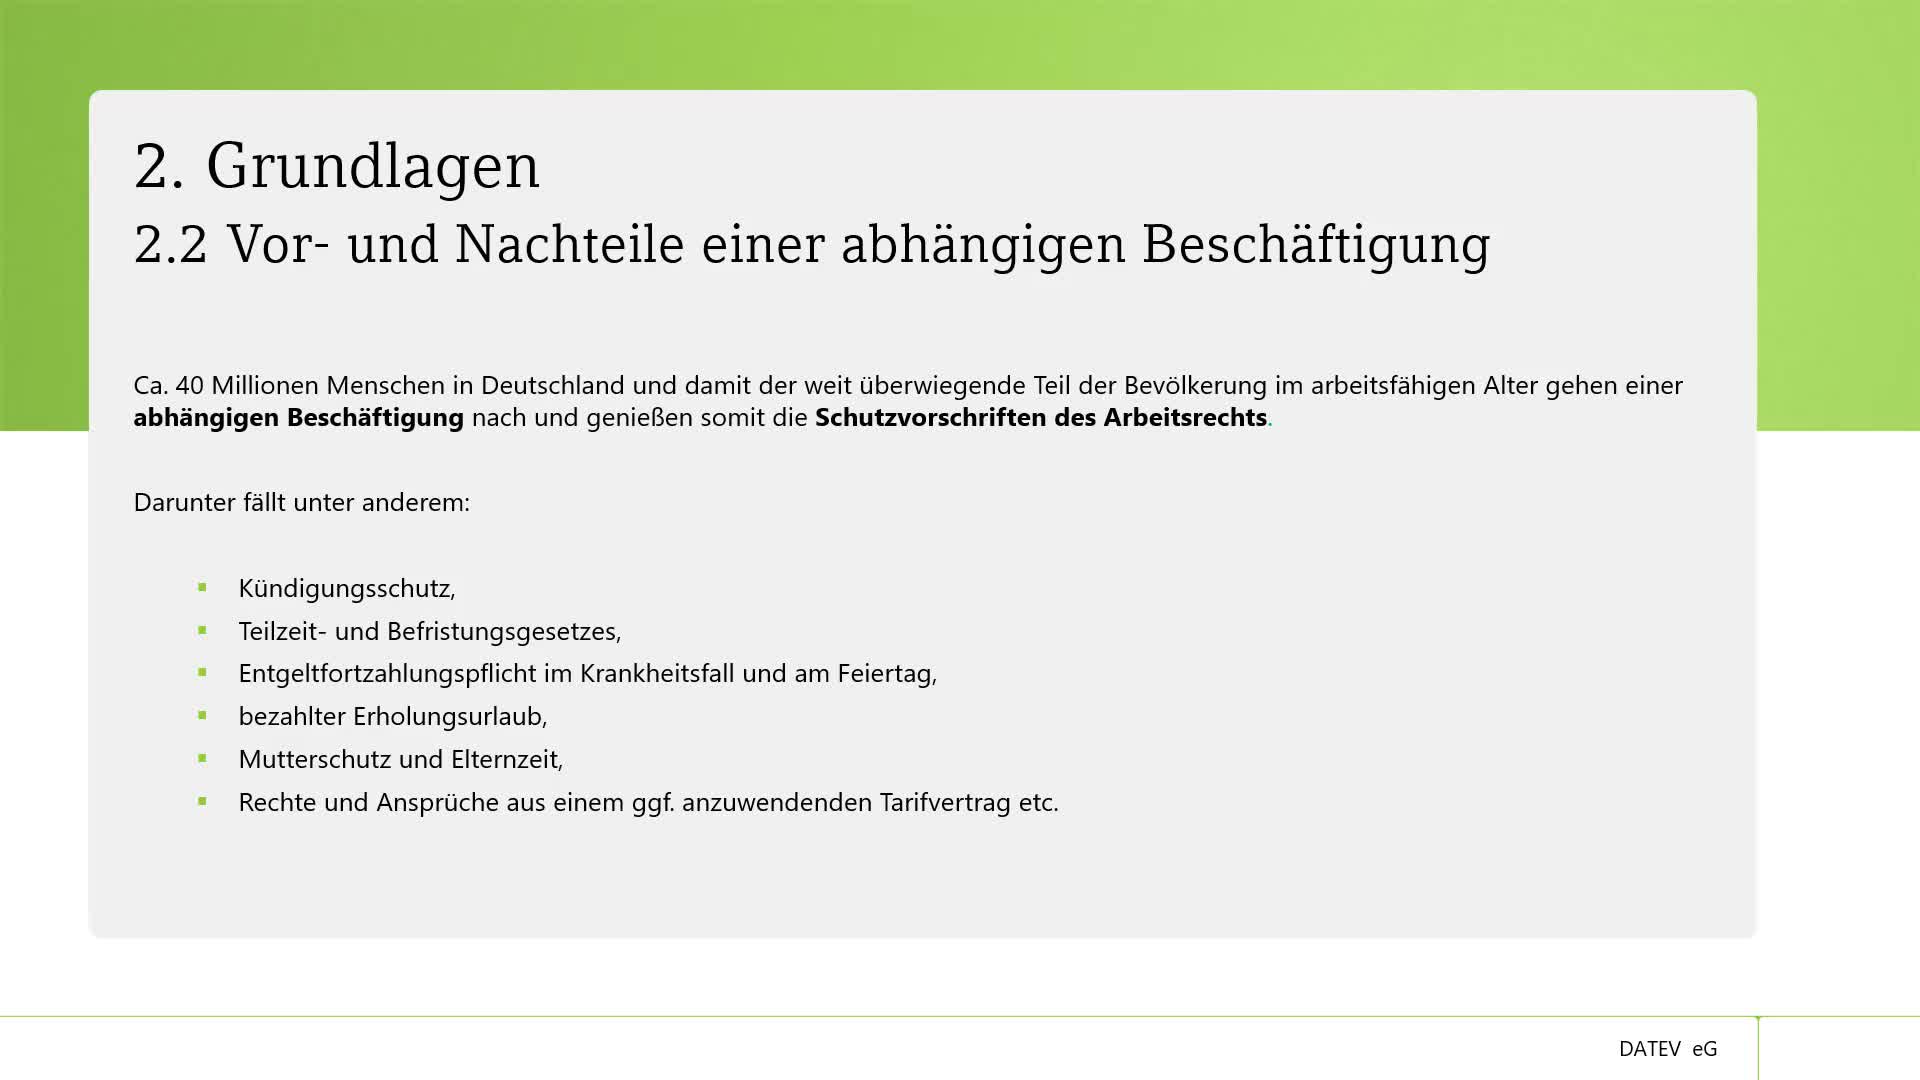 OSR_2506_Kap_02_02 VMS
2.2 Vor- und Nachteile einer abhängigen Beschäftigung
0% -
 OSR_2506_Kap_03_00 VMS
3. Scheinselbstständigkeit
0% -
 OSR_2506_Kap_03_01 VMS
3.1 Kriterien zur Einordnung
0% -
 OSR_2506_Kap_03_02 VMS
3.2 Beispiele aus der Rechtsprechung
0% -
 OSR_2506_Kap_04_00 VMS
4. Auswirkungen einer Scheinselbstständigkeit
0% -
 OSR_2506_Kap_04_01 VMS
4.1 Arbeitsrechtliche Folgen
0% -
 OSR_2506_Kap_04_02 VMS
4.2 Sozialversicherungsrechtliche Auswirkungen
0% -
 OSR_2506_Kap_04_03 VMS
4.3 Steuerrechtliche Konsequenzen
0% -
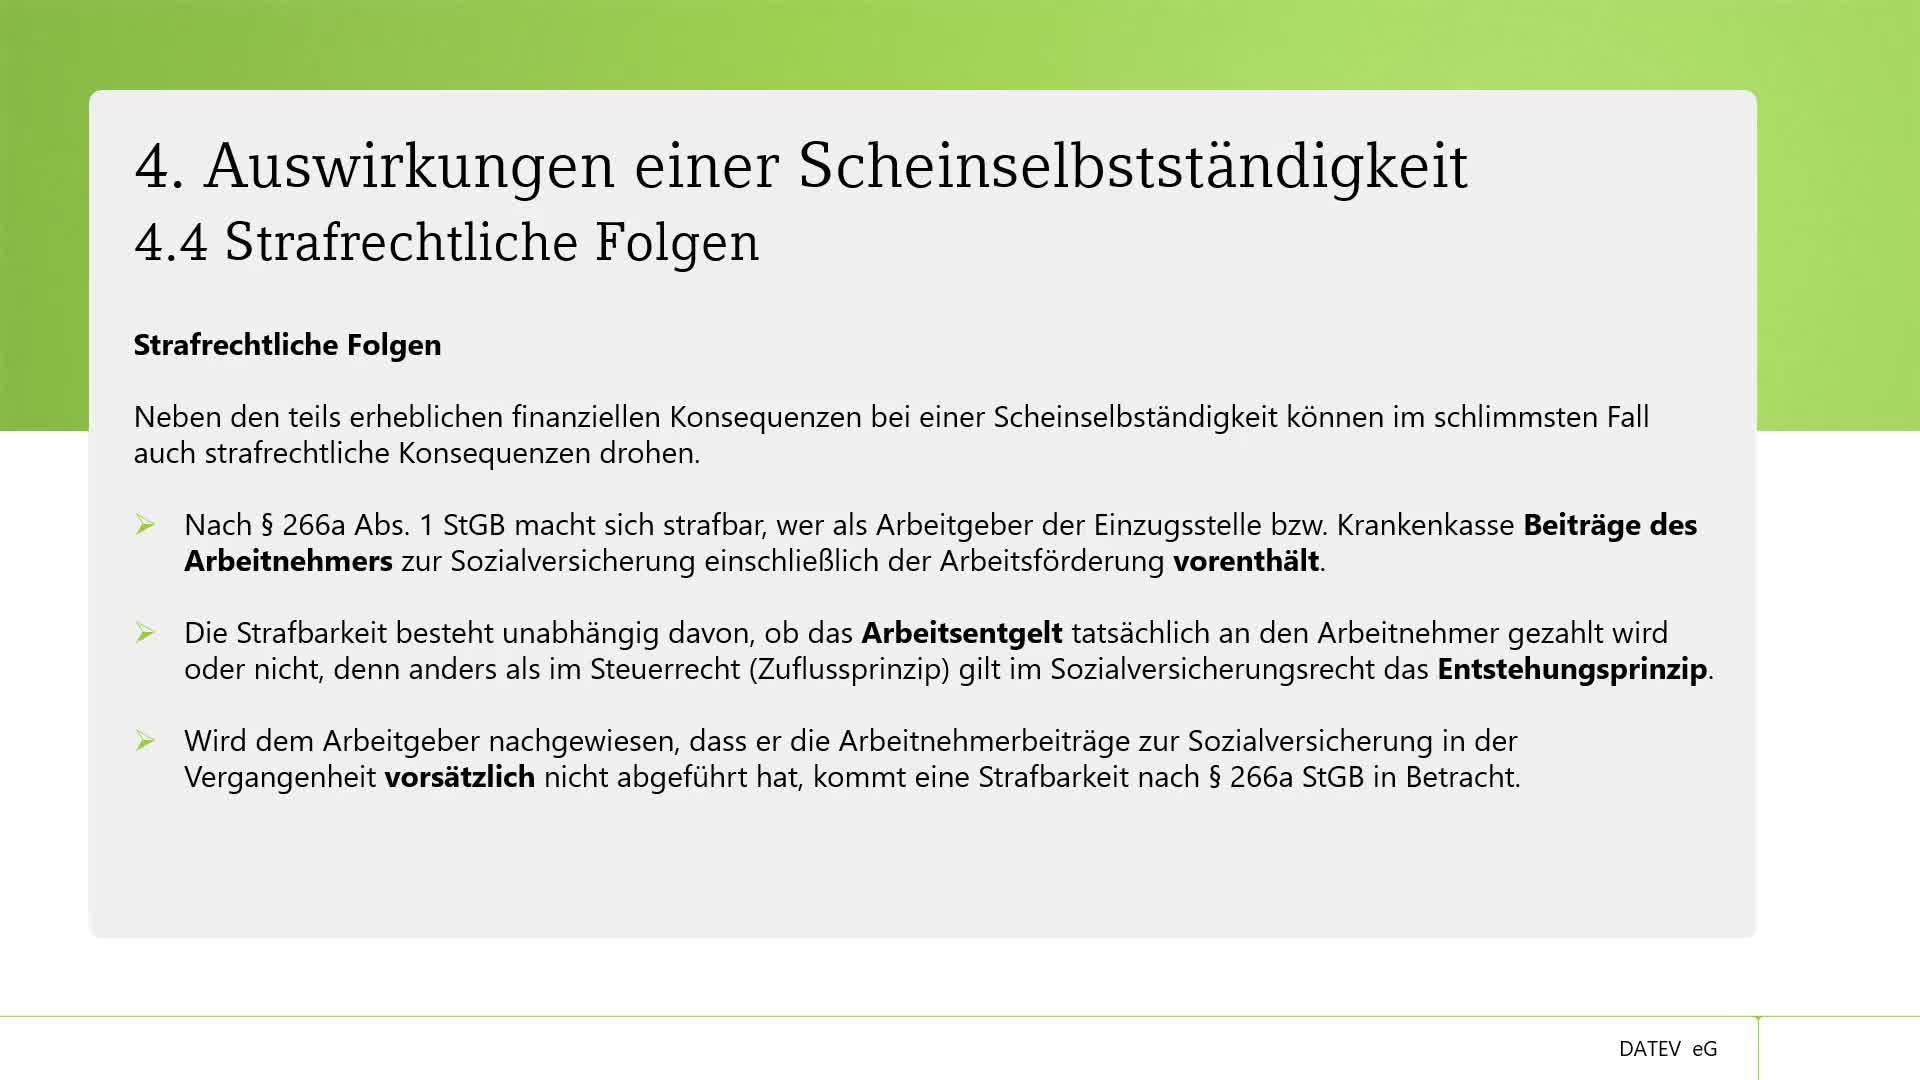 OSR_2506_Kap_04_04 VMS
4.4 Strafrechtliche Folgen
0% -
 OSR_2506_Kap_05 VMS
5. Arbeitnehmerähnliche Selbständigkeit
0% -
 OSR_2506_Kap_06_00 VMS
6. Statusfeststellungsverfahren
0% -
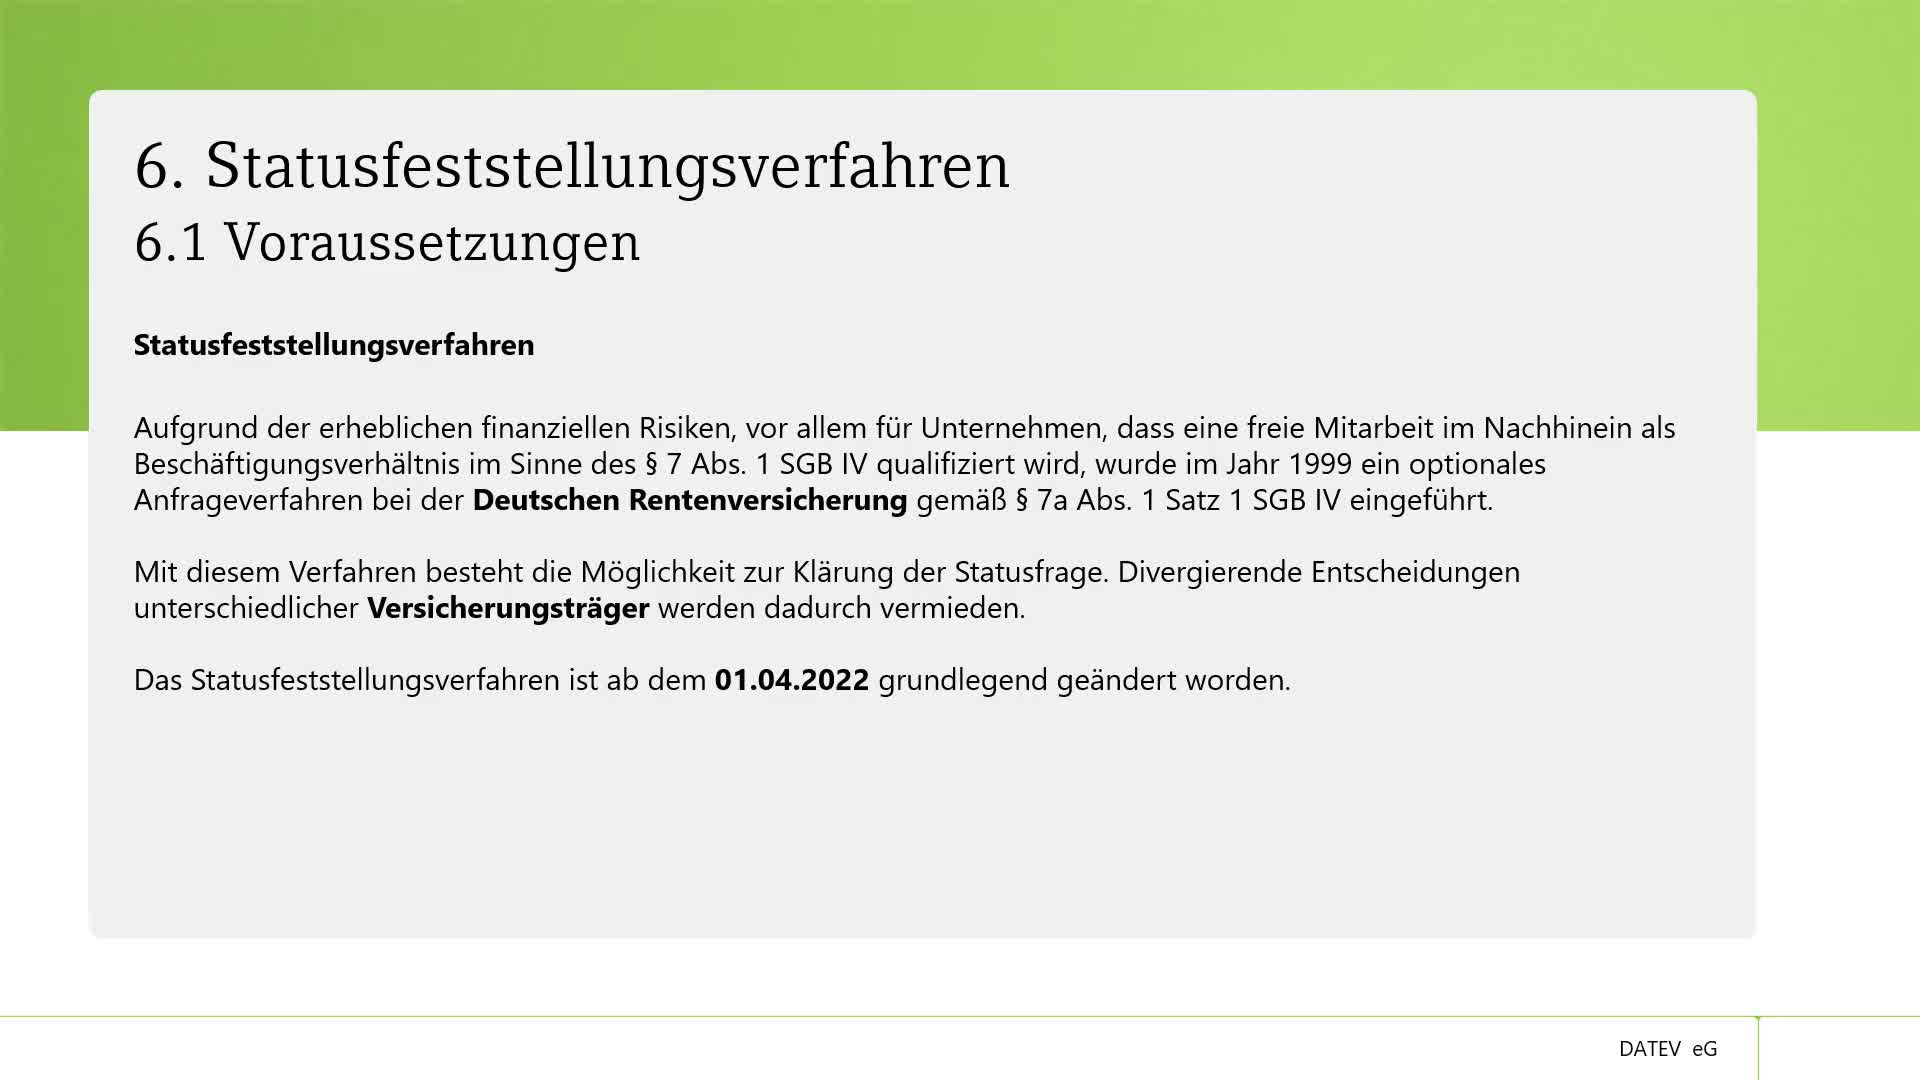 OSR_2506_Kap_06_01 VMS
6.1 Voraussetzungen
0% -
 OSR_2506_Kap_06_02 VMS
6.2 Ablauf des Verfahrens
0% -
 OSR_2506_Kap_06_03 VMS
6.3 Rechtsfolgen
0% -
 OSR_2506_Kap_06_04 VMS
6.4 Prognoseentscheidung
0% -
 OSR_2506_Kap_06_05 VMS
6.5 Gruppenfeststellung
0%
-
Eine Bestellung im DATEV-Shop ist bereits möglich.
Falls Sie den Kurs schon gekauft haben, werden Sie benachrichtigt, sobald er zur Verfügung steht.
Hinweis für Nutzer der Flatrate Lernvideo:
Falls Ihre Kanzlei einen Vertrag für die Flatrate Lernvideo besitzt, erhalten Sie automatisch Zugriff auf alle verfügbaren Kurse, sobald diese freigeschaltet werden.
Im konkreten Fall bedeutet dies: Sie müssen nichts weiter tun – der aktuelle Kurs wird Ihnen direkt auf der DATEV Lernplattform online zur Verfügung gestellt, sobald er verfügbar ist.